4-3 手形の裏書譲渡
手形の裏書譲渡とは
手形の裏書譲渡とは、受け取った手形を支払期日まで保有せず、他の会社・人に譲渡する(譲り渡す)行為をいいます。
手形の裏書譲渡を行う場合、手形の裏面に必要な事項を記入して譲渡することから「裏書譲渡」といいます。
裏書譲渡の手続き
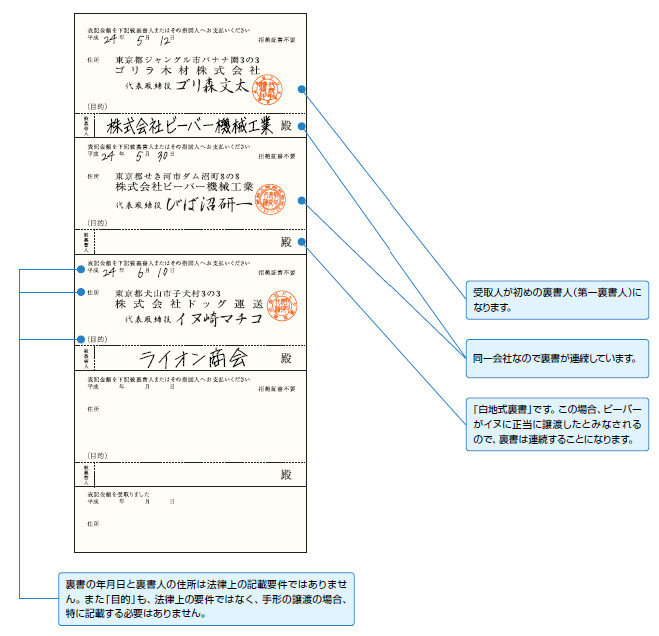
手形の裏面を使用して裏書譲渡の手続きを行います。次のサンプルをご覧ください。
【引用元】手形・小切手の振出 - 全国銀行協会 PDF文書
最初に記載してある「ゴリラ木材株式会社」は手形の受取人です。そして株式会社ビーバー機械工業に手形を譲渡するために、この両者がまず裏書しています。
このサンプルでのゴリラ木材株式会社は受取人であるとともに、最初に裏書するので、「第一裏書人」といいます。また、株式会社ビーバー機械工業は、手形譲渡を受け、「裏書譲渡された会社」であるので、「被裏書人」といいます。
この裏書人の記入と被裏書人の記入で、裏書譲渡が成立します。
このサンプルでは、3回の裏書譲渡が行われたことになりますが、2回目の裏書では被裏書人が空欄になっています。これを「白地式裏書」といいます。
裏書譲渡の仕訳
手形の裏書譲渡に関する取引には、「受取手形」で仕訳します。
例えば、モノを仕入れ代金として手形を裏書譲渡した場合には、受取手形が減少するので、貸方に「受取手形」で仕訳します。
裏書譲渡された手形を受け取った場合(被裏書人の立場である場合)には、通常の受取手形の仕訳と同様、借方に「受取手形」を記入して仕訳します。
| 主体 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 | |
|---|---|---|---|---|---|
| 裏書人 | 商品仕入 | 仕入 | ××× | 受取手形 | ××× |
| 買掛金の支払 | 買掛金 | ××× | 受取手形 | ××× | |
| 被裏書人 | 商品販売 | 受取手形 | ××× | 売上 | ××× |
| 売掛金の回収 | 受取手形 | ××× | 売掛金 | ××× | |
仕訳問題
- 1.B社から商品¥200,000を仕入れ、代金として手形を裏書きしてB社に譲渡した。
- 2.C社の買掛金¥150,000の代金として、手形を裏書してC社に譲渡した。
- 3.上記1.について、B社の仕訳を示しなさい。
- 4.上記2.について、C社の仕訳を示しなさい。
| No | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 1 | 仕入 | 200,000 | 受取手形 | 200,000 |
| 2 | 買掛金 | 150,000 | 受取手形 | 150,000 |
| 3 | 受取手形 | 200,000 | 売上 | 200,000 |
| 4 | 受取手形 | 150,000 | 売掛金 | 150,000 |