支払地代(勘定科目)とは?仕訳例と問題(簿記3級、経理実務)
記事更新日:
記事公開日:2021年10月5日
支払地代は、同じく日商簿記3級で出題される支払家賃と比較すると、相対的にテキストでの解説や問題が少ないため、意外と知らない受験生も多いのではないでしょうか。
一度、仕訳問題を解いてしまえば、使い方は支払家賃と変わらないため、支払家賃さえ理解できていれば、日商簿記試験においては特に問題のない勘定科目といえます。
ただし、経理実務では支払家賃と同じく専門性が高く、複雑な関連知識が多いことから、地代の取引が多い場合には、専門の経理担当者を置くこともあります。
また、2027年度の「新リース会計基準」の適用により、会計処理が大きく変わります。日商簿記でも試験範囲の改定に関係する会計基準であるため、2027年度の受験を考えている方は、知っておく知識になります(ただし、結論から述べると、日商簿記3級では、手形廃止などの影響で2027年度に試験範囲が変更になりますが、新リース会計基準との関連においては試験範囲の変更はありません。支払地代も支払家賃も、2026年度と同じ仕訳処理が出題されます)。
本記事では、日商簿記3級で出題される支払地代の勘定科目について、経理実務に役立つ関連知識や会計処理などの概要を説明した後に、仕訳例を掲載しながら具体的に解説しています。最後に、仕訳問題を4題、解答と解説付きで掲載しています。
※支払家賃と同じ知識については、支払家賃の記事を参照しています。
※本記事の仕訳例・問題は、消費税の処理が含まれ、支払家賃の記事内の仕訳例・問題とは別の趣向を凝らしています(支払家賃と同様に難易度は高め)。
<本記事について>
・本試験レベルの仕訳例・問題を解説しています。
・取引例(問題文)は、簿記3級の出題を考慮しつつも、実務に役立つ用語・内容や、時事ワードを含めてオリジナル要素を強めています。
・日商簿記3級の試験範囲を越えた応用的な説明(会計処理・B/S表示および新リース会計基準の内容)を含みます。
・基本レベルの問題から学習したい方は、次のリンクから基本テキスト(電子書籍WEB版)を利用できます。
<実務者向けの解説について>
・見出しに「実務」という文言を含む解説(その中の見出しの解説も含む)は、経理担当者などの実務者向けの内容(日商簿記3級の試験範囲外)です。
目次
支払地代とは
支払地代とは、土地を賃借した場合の支出(地代)を仕訳するために用いる、費用に属する勘定科目をいいます。
会社は、土地の所有者と「賃貸借契約」を締結して土地を借りる代わりに、代金を支払います。この代金が地代です。
そして、地代の支払いを費用として計上するために用いる勘定科目が支払地代になります。
取引の内容
身近な取引としては、月極めの駐車場を借りる場合の月々の駐車場代が、支払地代で仕訳する取引に該当します。
その他、借りた土地の上に建物を建てる場合における、当該土地の地代の支払いも、支払地代で処理する取引です。
以上の目的から、一般的には継続的な取引として、毎月、一定の金額を地代として支払います(家賃と同じく前払いが多い)。
簿記学習・経理に役立つ関連知識
支払家賃の解説記事中、次の項目で解説しています。
会計処理・仕訳の方法
「支払地代(費用に属する勘定科目)」で仕訳します。
日商簿記3級では、「支払い時」「決算日(決算整理事項)」「決算日の翌日(翌期首)」の3つのタイミングで仕訳します。
(1)支払い時
地代を支払った時に、支払地代を借方に記入して費用計上します。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 支払地代 ※ | 100 | 普通預金 | 100 |
※地代家賃でも可
<取引の8要素>
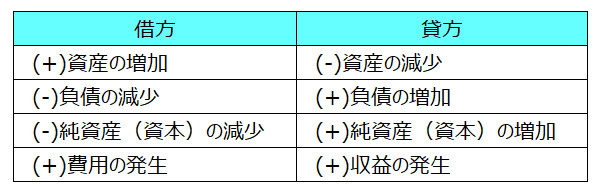
(2)決算日
支払いが前払いの場合には、決算日の仕訳(決算整理事項)として、支払時に借方計上した支払地代を貸方に記入するとともに、前払費用(前払地代)を借方に記入して前払計上します。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 前払地代 ※1 | 100 | 支払地代 ※2 | 100 |
※1.前払費用でも可
※2.地代家賃でも可
(3)翌期首
また、決算日の翌日(翌期首)には、前払費用(前払地代)の再振替仕訳を記帳します。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 支払地代 ※1 | 100 | 前払地代 ※2 | 100 |
※1.地代家賃でも可
※2.前払費用でも可
(実務)経理実務での仕訳処理の方法
支払家賃の解説記事中、次の項目で解説しています。
(2027年度)「新リース会計基準」の適用と日商簿記3級の試験範囲
2027年4月1日より、上場企業や会社法上の大会社を中心に「新リース会計基準」が適用され、地代・家賃を含む賃貸借契約の取引について、経理実務では、会計・仕訳処理が大きく変わります。
日商簿記でも、新リース会計基準について、手形廃止などとともに、2027年度から試験範囲が変更されます。
しかし、日商簿記3級では、「比較的小規模な会社の取引」を想定しており、2026年度までと同じく支払地代(地代家賃でも可)で仕訳する問題が出題されます。
※詳細は、下記の項目(支払家賃の記事)を参照。
PL上の表示
「営業所もしくは店舗の地代」、または、「営業用自動車の駐車場代」などは、販売に関する間接的なコストとして「販売費」に分類されます。
また、本社オフィスの地代など、会社全体の運営・管理に関するコストは、「一般管理費」に含まれます。
以上から、支払地代は、一般的には、損益計算書上、「販売費及び一般管理費」の区分に表示します。
(実務)売上原価に計上する場合
ただし、「自社工場が建っている土地の地代」のように、製造に関するコストは、「製造原価」として計上し、原価計算基準に従った原価計算ルールに基づき、製品の販売に応じて「売上原価」または「棚卸資産(製品)」に按分計上します。
また、「駐車場の管理・運営を事業とする会社」の場合、この会社が駐車場の土地の所有者(オーナー)に支払う地代も、駐車場の賃貸という提供サービス(つまり売上)に直接的・個別的に対応するコストと考えられるため、「費用収益対応の原則(会計学の用語)」の観点から、販管費ではなく、売上原価の区分に計上する要素になると考えられます。
仕訳例
日商簿記3級で出題される可能性のある取引と仕訳例を示します。
1.土地の賃貸借契約の締結
<仕訳例1>
3/1 店舗を建てる土地について、不動産業者と賃貸借契約を締結し、月払い(前払い)で賃借りすることにした。契約締結に際して、保証金(解約後に返金されるもの)¥1,000,000、仲介手数料¥55,000(うち、消費税額¥5,000)、および2ヶ月分の地代¥110,000(当月分と来月分。うち、消費税額¥10,000)を普通預金口座より指定口座へ振り込んだ。なお、消費税は税抜方式で処理する。
| 日付 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 3/1 | 支払地代 ※ | 100,000 | 普通預金 | 1,165,000 |
| 差入保証金 | 1,000,000 | |||
| 支払手数料 | 50,000 | |||
| 仮払消費税 | 15,000 |
※地代家賃でも可
<取引の8要素>
<解説>
日商簿記3級では、地代の支払いは支払地代を借方に記入して仕訳します。本問では当月分と来月分の2ヶ月分¥110,000をまとめて仕訳しますが、費用は税抜き金額で記入する必要があるため、¥100,000(=¥110,000ー消費税額¥10,000)を記入します。
次に、保証金¥1,000,000は解約後に返金される、との記載があるため、敷金の預入と同じく「差入保証金」を借方に記入して仕訳します(取引文から、消費税は課されていないため、¥1,000,000全額を記入)。
仲介手数料は不動産業者が諸手続きしてくれたことに対する支払いであり、「支払手数料」で仕訳します。支払地代と同じく費用であるため、金額は税抜き金額¥50,000(=¥55,000ー消費税額¥5,000)で記入します。
消費税の支払いは、商品仕入と同様に「仮払消費税」を借方に記入します。本問では、地代の支払いに関する消費税額¥10,000(取引文より)、および、仲介手数料の支払いに関する消費税額¥5,000(取引文より)の合計額¥15,000で仕訳します。
最後に、普通預金からの支払総額¥1,165,000(=¥1,000,000+¥110,000+¥55,000)を普通預金で貸方に記入します。
2.月極駐車場の料金支払い
<仕訳例2>
3/20 社用車の翌月4月分の駐車場代¥38,500(うち消費税額¥3,500)が当座預金より引き落とされた。
| 日付 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 3/20 | 支払地代 ※ | 35,000 | 当座預金 | 38,500 |
| 仮払消費税 | 3,500 |
※地代家賃でも可
<解説>
駐車場代金の支払いも、駐車場という土地の賃借に対する支払いであるため、仕訳例1と同じく、支払地代で仕訳します。支払地代は費用であるため、金額は税抜き金額¥35,000(=¥38,500ー¥3,500)で記入します。
次に、消費税の支払い額¥3,500を仮払消費税で借方に記入して仕訳します。
最後に、当座預金からの引き落とし額¥38,500を当座預金で貸方に記入します。
3.前払費用の計上
<仕訳例3>
3/31(決算整理事項)
3月に支払った4月分の店舗地代¥55,000(うち消費税額¥5,000。仕訳例1参照)および駐車場料金¥38,500(うち消費税額¥3,500。仕訳例2参照)を前払計上する。なお、当社は毎年3月31日を決算日としている。
| 日付 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 3/31 | 前払地代 ※1 | 93,500 | 支払地代 ※2 | 85,000 |
| 仮払消費税 | 8,500 |
※1.前払費用でも可
※2.地代家賃でも可
<解説>
仕訳例1と仕訳例2の地代に分けて解説します。
仕訳例1で店舗用の土地の地代¥110,000(うち、消費税額¥10,000。3月分と4月分の2ヶ月分)を支払地代で借方に記入して、費用計上しました。しかし、この内、半分の4月分¥55,000(うち、消費税額¥5,000)は、翌期4月分の地代であるため、当期の費用ではなく、翌期の費用として計上する必要があります。
そこで、決算日には、仕訳例1で借方に計上した支払地代¥100,000の半額¥50,000(税抜き)、および仮払消費税¥10,000の半額¥5,000を貸方に記入することで、仕訳例1のうち、翌期4月分の地代の費用計上、および仮払消費税の計上を相殺します。そして、借方には前払地代(前払費用)¥55,000を計上し、翌期の費用を前払計上します。
<決算整理仕訳-仕訳例1の部分>
| 日付 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 3/31 | 前払地代 ※1 | 55,000 | 支払地代 ※2 | 50,000 |
| 仮払消費税 | 5,000 |
※1.前払費用でも可
※2.地代家賃でも可
次に、仕訳例2で借方計上した駐車場料金¥35,000(税抜き)も、4月分の駐車場代金のため、当期ではなく翌期の支払地代(費用)として計上しなければなりません。
そこで、決算日に、仕訳例2で借方計上した支払地代¥35,000、および仮払消費税¥3,500を貸方に記入して仕訳することで、仕訳例2の支払地代および仮払消費税の借方計上を相殺します。また、借方には前払地代(前払費用)を記入します。
<決算整理仕訳-仕訳例2の部分>
| 日付 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 3/31 | 前払地代 ※1 | 38,500 | 支払地代 ※2 | 35,000 |
| 仮払消費税 | 3,500 |
※1.前払費用でも可
※2.地代家賃でも可
以上の2仕訳を合わせたものが解答になります。
(応用)仮払消費税の計上時期
仮払消費税は、商品やサービスの提供を受けた時に計上します。支払地代の場合には、土地を使用した決算期(月次決算の場合には、月)に、該当する地代に係る消費税を仮払消費税として計上します。
本仕訳例のように、地代の支払いが前払いの場合には、4月分の地代は3月に支払います。日商簿記3級では、支払い時に支払地代とともに仮払消費税を計上します。
<再掲-仕訳例2>
| 日付 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 3/20 | 支払地代 ※ | 35,000 | 当座預金 | 38,500 |
| 仮払消費税 | 3,500 |
※地代家賃でも可
しかし、4月に土地を使用する料金のため、支払地代も仮払消費税も、本当は翌期の4月に計上しなければなりません。そこで、3月の決算整理仕訳では前払計上し、3/20の支払地代および仮払消費税の借方計上を相殺します。
<再掲ー決算整理仕訳-仕訳例2の部分>
| 日付 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 3/31 | 前払地代 ※1 | 38,500 | 支払地代 ※2 | 35,000 |
| 仮払消費税 | 3,500 |
※1.前払費用でも可
※2.地代家賃でも可
そして、次の仕訳例4の「再振替仕訳」を記帳することで、正しいタイミングで仮払消費税を計上します。
4.再振替仕訳
<仕訳例4>
4/1 翌期首につき、決算整理仕訳として計上した前払費用(前払地代)の再振替仕訳を記帳する。
| 日付 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 4/1 | 支払地代 ※1 | 85,000 | 前払地代 ※2 | 93,500 |
| 仮払消費税 | 8,500 |
※1.地代家賃でも可
※2.前払費用でも可
<解説>
翌期首には、決算日に計上した経過勘定項目(未収収益、前受収益、未払費用および前払費用)の再振替仕訳(決算整理仕訳の逆仕訳)を記帳します。本問では前払費用(前払地代)の再振替仕訳を記帳します。
この結果、翌期に支払地代が借方に計上されるため、当期(3月)に支払った地代が翌期(4月)に費用として計上されます。
仕訳問題(4問)と解答・解説
<問題>
次の土地の賃借取引について、適切な仕訳を示しなさい。なお、当社は毎年3月31日を決算日としている。消費税は税抜き方式で処理すること。
- 3/1 国内の新規エリアでの事業展開に伴い、当該エリアに事業所を設けることになったため、不動産会社に依頼し、土地を賃借することになった。契約締結に際し、地代¥165,000(今月と来月分。うち、消費税額¥15,000)、保証金(解約時に全額返還される)¥2,000,000および仲介手数料¥77,000(うち、消費税額¥7,000)を、当座預金から不動産会社の指定口座に振り込んだ。
- 3/18 営業のため、月極めで継続使用している駐車場の翌月分利用代金¥55,000(うち、消費税額¥5,000)の請求書が届き、期日に普通預金口座から引き落とされた。
- 3/31 決算日を迎えた。決算整理仕訳として、次期の地代のうち、支払い済みのものについて、前払計上する。
- 4/1 地代の前払いについて、再振替仕訳を行う。
<解答>
| 日付 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|---|
| 3/1 | 支払地代 ※1 | 150,000 | 当座預金 | 2,242,000 |
| 差入保証金 | 2,000,000 | |||
| 支払手数料 | 70,000 | |||
| 仮払消費税 | 22,000 | |||
| 3/18 | 支払地代 ※1 | 50,000 | 普通預金 | 55,000 |
| 仮払消費税 | 5,000 | |||
| 3/31 | 前払地代 ※2 | 137,500 | 支払地代 ※1 | 125,000 |
| 仮払消費税 | 12,500 | |||
| 4/1 | 支払地代 ※1 | 125,000 | 前払地代 ※2 | 137,500 |
| 仮払消費税 | 12,500 |
※1.地代家賃でも可
※2.前払費用でも可
<取引の8要素>
<解説>
3/1 土地の賃貸借契約の締結に関する問題。地代の支払いは支払地代を借方に記入します。本問では金額に消費税が含まれますが、費用は税抜き金額で仕訳するため、¥150,000(=¥165,000ー¥15,000)で仕訳します。
解約時に返還される保証金は、敷金と同じく「差入保証金(資産)」の増加として、借方に記入。不動産会社に支払う仲介手数料は、「支払手数料(費用)」の発生として、借方に記入します。
地代および仲介手数料に関する消費税¥22,000(=¥15,000+¥7,000)は、商品仕入と同様、「仮払消費税」を借方に記入して仕訳します。
以上の支払い合計額¥2,242,000を当座預金口座から行っているため、当座預金の減少として、貸方に記入します。
3/18 駐車場代金も土地の賃借に関する支払いに該当するため、支払地代で仕訳します。
3/31 事業所用の土地の地代¥150,000(税抜き)のうち4月分¥75,000(税抜き)、および3/18に支払った翌月分(つまり4月分)の駐車場代金¥50,000(税抜き)は、どちらも次期の費用として計上する取引です。しかし、それぞれ当期の3/1、3/18に費用として仕訳したため、これらの費用計上および仮払消費税を相殺するとともに、前払費用(前払地代)を資産計上する仕訳を決算整理仕訳として記帳します。
具体的には、貸方に支払地代¥125,000(=¥75,000+¥50,000)を記入することで、3/1と3/18に借方に計上した支払地代を相殺するとともに、同時に借方計上した仮払消費税¥12,500(=¥7,500+¥5,000)も貸方に記入して、同じく3月の仕訳を相殺します。借方には、前払費用(前払地代)の増加として、貸方の合計額¥137,500を記入します。
4/1 前問の決算整理仕訳(前払計上)の逆仕訳(貸借反対の仕訳)を記帳すれば、再振替仕訳になります。

